.png)
A linha do tempo do crédito consignado no país
Conheça as origens e a evolução dos empréstimos com desconto em folha que movimentam bilhões.
O crédito consignado não é exatamente uma novidade na economia nacional, tendo as suas raízes fincadas ainda no ano de 1950. Naquele período, sob a gestão federal da época, uma legislação específica regulamentou os abatimentos direto na folha de pagamento para que servidores públicos, militares e aposentados pudessem quitar débitos anteriores por meio da retenção de parte de seus rendimentos mensais.
Décadas mais tarde, em 1990, novas diretrizes incorporaram oficialmente a prática ao regime jurídico do funcionalismo civil. A medida permitiu que o trabalhador autorizasse descontos em benefício de terceiros, embora a burocracia ainda emperrasse o acesso generalizado e a oferta ficasse restrita a um grupo seleto de cidadãos.
A verdadeira revolução na modalidade ocorreu em 2003, quando pastas ministeriais uniram forças para derrubar barreiras, baratear os juros e fomentar a concorrência entre os bancos. Foi editada uma medida provisória em 17 de setembro de 2003 que mudou o cenário ao permitir que empregados regidos pela CLT, além de aposentados e pensionistas, pudessem autorizar o desconto das prestações direto na renda.
A proposta tramitou pelo Congresso e foi convertida em lei no fim daquele mesmo ano, consolidando-se como o principal marco jurídico da categoria. A partir daí, o volume de operações explodiu no país, impulsionado por sucessivas alterações normativas e avanços tecnológicos posteriores.
A expansão dos contratos e a carteira de crédito
Registros do Banco Central mostram que o número de operações ativas saltou de 3,6 milhões no encerramento de 2006 para impressionantes 63,9 milhões de contratos no ano de 2024. Vale destacar que um único cidadão pode acumular mais de um vínculo de empréstimo simultaneamente.
Um levantamento detalhou que, no fim de 2024, havia 23,9 milhões de pessoas utilizando a modalidade, abrangendo 14,5 milhões de aposentados e pensionistas, 7,5 milhões de servidores públicos e 2,8 milhões de empregados da iniciativa privada. O avanço entre os celetistas ganhou fôlego expressivo na sequência, com projeções indicando uma base ainda maior de trabalhadores adeptos ao formato.
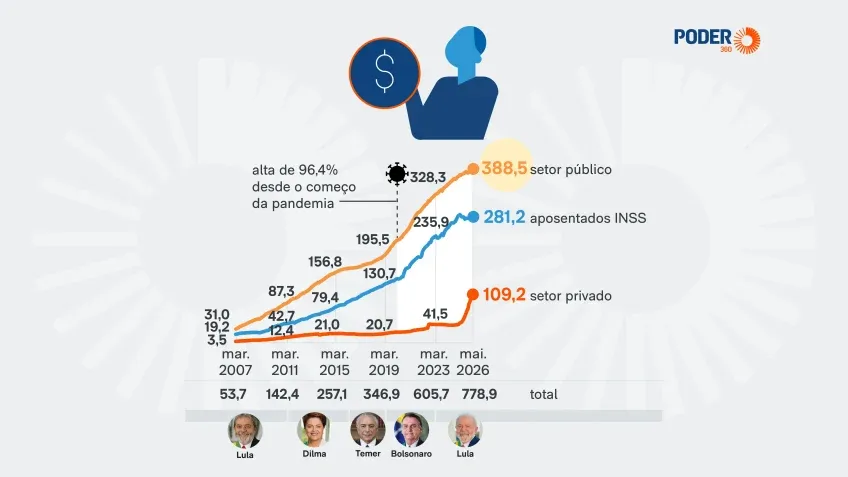
Em termos financeiros, a carteira de crédito ativa da modalidade atingiu a marca de R$ 778,9 bilhões em maio de 2026. Desse total expressivo, R$ 388,5 bilhões referem-se ao funcionalismo público, R$ 281,2 bilhões estão concentrados nos aposentados do INSS e R$ 109,2 bilhões pertencem aos trabalhadores do setor privado.
A facilidade digital e o impacto para os celetistas
A disparada na contratação por parte de empregados com carteira assinada ganhou ritmo acelerado a partir de 2025. O impulsionamento veio com a chegada de uma plataforma digital integrada a sistemas governamentais, que permitiu o compartilhamento de dados salariais e de tempo de serviço com diversas instituições financeiras de forma simultânea.
Com a ferramenta, o processo de tomada de recursos tornou-se simplificado, viabilizando propostas em poucos cliques pelo aplicativo bancário. A facilidade esbarra, contudo, em taxas de juros médias que superam 50% ao ano, com comprometimento de até 35% do salário em dívidas que podem se estender por vários anos.
Anuncie no Café com Gaza
Publicidade Mensal: R$ 26.000/mês
Transmissão ao vivo, 4 stories/semana, 3 eventos e divulgação no WhatsApp.